焊接机器人如何重塑汽车焊装线:一份来自产线与市场端的真实观察
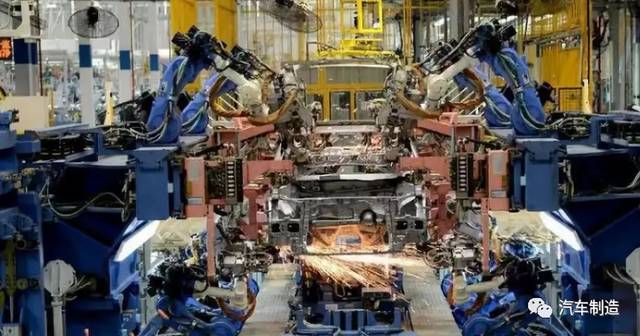
在白车身车间里,一个焊点从定位、加压到通电熔核,往往只有2到3秒。一条年产20万辆级的乘用车焊装线,单车焊点数量普遍在3000至5000个之间,这意味着每天有上百万次的焊接动作在重复发生。当人工焊工的招工周期从两周拉长到两个月,焊接机器人就不再是"要不要上"的选择题,而是"怎么上得更划算"的经营题。
一、市场数据:焊接机器人为什么长期占据工业机器人应用前三
根据国际机器人联合会(IFR)发布的《世界机器人报告》,2023年全球工业机器人新增装机约54.1万台,中国以约27.6万台的安装量连续第十一年位居全球第一,占比超过一半。在应用工艺分布中,焊接长期稳居前三位,而汽车及汽车零部件行业是焊接机器人最集中的下游,约占其整体需求的四分之一到三分之一。
这组数字背后是两个同时发生的趋势:一是整车厂新工厂的焊装自动化率普遍达到80%以上,部分新能源工厂白车身主线已接近全自动化;二是存量产线的"焊接自动化改造"需求快速上升,尤其是2015年前后投产的老线,正进入集中升级窗口。对设备流通环节而言,这意味着点焊机、弧焊机器人、焊接夹具与焊接工装的采购结构正在发生变化——从整线总包,逐步扩展到单站改造、机型替换和备件供应。
二、技术演进:从示教再现到带感知的机器人焊接系统
早期焊接机器人以在线示教为主,程序一旦固化,对工件一致性要求极高。而现实中的钣金件存在回弹、拼缝间隙波动、镀锌板飞溅等问题,离线编程与实际轨迹常有偏差。近五年的技术迭代主要围绕"感知"展开:
- 电弧传感与激光视觉跟踪:弧焊机器人通过焊接电流电压的实时反馈修正焊枪姿态,激光视觉则把坡口识别精度推进到0.1毫米级,显著降低了对焊接夹具定位精度的依赖。
- 中频自适应点焊:相比传统工频控制器,中频逆变电源结合自适应算法,可根据板材层数与镀层状态动态调整电流曲线,电极帽寿命延长约20%至30%。
- 柔性化与协作化:小型协作机器人在车门、座椅骨架等小部件的弧焊工位快速铺开,部署周期从数周压缩到数天,适合多车型混线的小批量场景。
三、案例观察:一条白车身线的改造账本
以华东某主机厂2022年的一次焊装线改造为例。该线原设计节拍为60JPH,配置约120台点焊机器人,投产后因车型迭代,侧围与地板总成工位出现瓶颈。改造方案并未整线推翻,而是做了三件事:替换18台机器人本体并升级控制柜、新增4套激光视觉引导的弧焊工作站、重做约30套焊接夹具与焊接工装。改造后节拍提升至68JPH,主线停线时间下降约35%,投入约为新建整线的十分之一。
这类案例在长三角、华中、成渝三地的零部件配套厂中并不少见。它们的共同特征是:不追求"最先进",而追求"停线风险最小、切换成本最低"。这也解释了为什么弧焊机器人、点焊机与配套夹具的备件与替换市场,近两年增速明显高于整线新建需求。
四、采购视角:选型时最容易被忽略的三个变量
- 节拍冗余而非峰值节拍:标称最大速度不等于稳定节拍,需按95%负载持续率核算,通常要预留15%以上余量。
- 夹具与工装的一致性:机器人本体的重复定位精度常达±0.05毫米,但若焊接夹具磨损超差,实际焊点偏移可能放大数倍。设备采购必须把工装纳入同一精度体系考虑。
- 服务半径与备件响应:焊枪、送丝机构、电极帽属高频消耗件,供应商能否在48小时内响应,直接影响设备综合效率(OEE)。在设备批发与集成的流通链条中,服务能力往往比价格差异更具决定性。
五、趋势判断
随着新能源汽车对高强度钢、铝合金混合车身的需求增加,机器人焊接系统正从"单一工艺执行"转向"工艺参数与数据管理一体"。焊接电流、气体流量、送丝速度等过程数据被采集并追溯,正在成为整车厂质量体系的标准要求。对上海及长三角的焊接设备厂家与集成商而言,真正的竞争点已经从"卖设备"转向"卖稳定的焊接结果"——谁能把机器人本体、焊接电源、夹具工装与工艺数据库打包成可复制的方案,谁就能在下一轮产线升级中占据位置。